El ejercicio (hazlo ahora)
Paso 1. Abre el laboratorio de Inmobiliaria y entra con tu celular y PIN. Toca
la pestaña 🧮 Comprar vs Arrendar. Así se ve el lado de la compra:
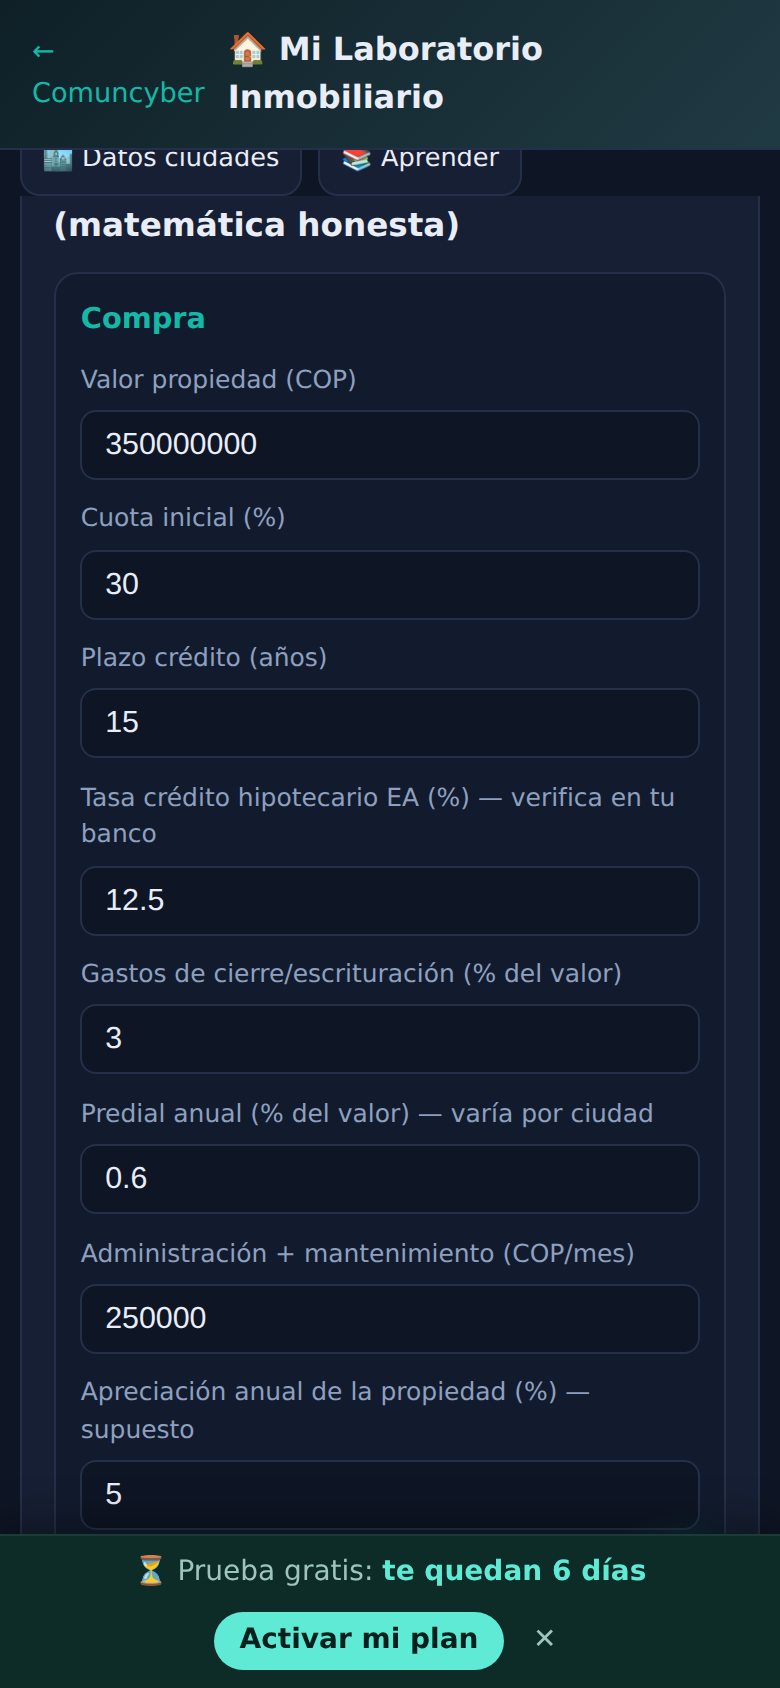
Paso 2. Corre el ejemplo tal como viene y lee los dos patrimonios finales.
No leas la diferencia de cuotas: lee el patrimonio de cada camino al final del plazo.
Paso 3. Mueve la aguja: sube la tasa del crédito, después cámbiala a la baja.
Mira cuánto se mueve el resultado. Esa es la variable que más pesa en la decisión real, mucho más
que el precio de la casa.
Paso 4. Haz el control del motor, que es lo que hace confiable la calculadora:
pon el canon en cero → comprar debe ganar siempre. Y ahora igualá la tasa del crédito,
la valorización del inmueble y la tasa de inversión: con esas tres iguales, los dos patrimonios
finales deben quedar iguales. Si no queda igual, la cuenta está mal hecha.
Cómo saber que lo hiciste bien: con $245.000.000 a 12,5% EA a 15 años, tu
cuota debe dar $2.914.658 y los intereses totales deben rondar $280 millones. Si te
sale la mitad, estás usando interés simple o un plazo distinto.
Lo honesto: el laboratorio no trae precios inventados. Los valores por
ciudad se cargan solo con fuente pública y fecha de consulta; donde no hay dato verificado, dice
"sin dato" en vez de rellenar con un número bonito. Y la respuesta de "comprar o arrendar"
cambia según tu horizonte, tu tasa y tu plata disponible: no hay respuesta universal, hay
cuentas. Cualquiera que te dé una respuesta única sin hacer la cuenta te está vendiendo algo.
Abrir el laboratorio de Inmobiliaria
Volver al mapa